藏区土特产与日用百货对比分析:消费者选购偏好有哪些变化
过去五年,西藏消费市场的结构发生了明显位移。根据西藏自治区商务厅公开数据,2023年全区社会消费品零售总额中,日用百货类占比约47%,土特产类约21%,而2018年这两个数字分别是53%和15%。这组数据背后,是消费者选购逻辑的深层变化——从"有什么买什么"转向"为什么买"。作为深耕西藏贸易领域的企业,我们在日常商贸服务中积累了大量一线观察,以下从品类特征、消费偏好迁移和实操建议三个层面展开分析。
一、土特产与日用百货的品类逻辑差异
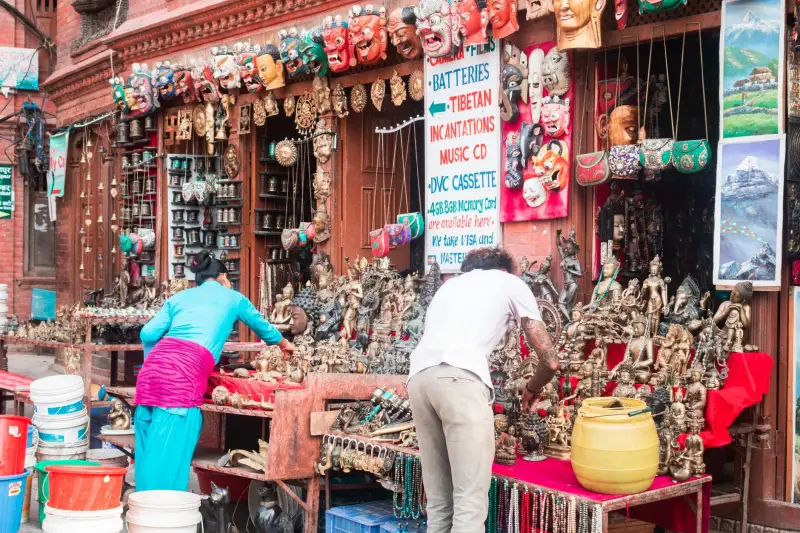
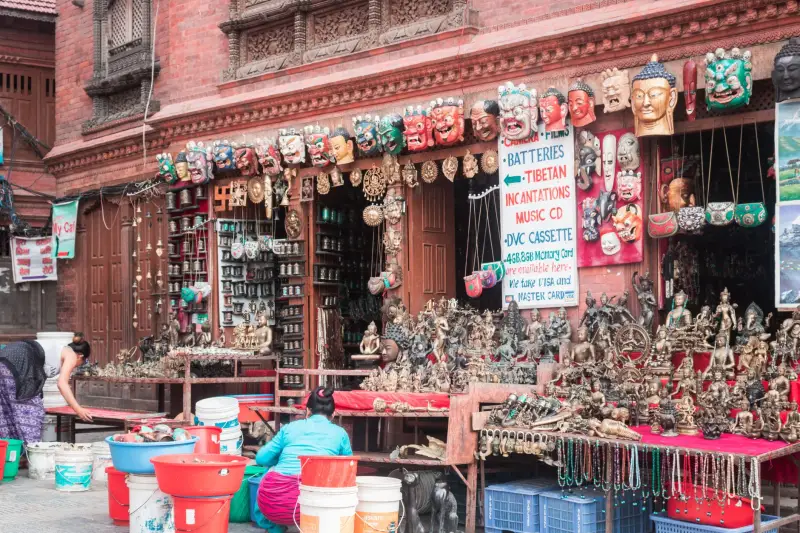
土特产和日用百货在供应链上走的是两条路。土特产的核心壁垒在产地——比如那曲虫草、林芝松茸、山南青稞制品,采购端高度依赖季节、气候和牧民合作网络,标准化程度低,品控难度大。日用百货则相反,它的竞争力在渠道效率和SKU管理,洗衣液、纸巾、厨房用具这些品类,消费者对品牌和价格的敏感度远高于产地故事。
这就导致一个有意思的现象:在商贸服务的实际运营中,土特产的客单价波动大(虫草按克计价,青稞饼干按件走量),而日用百货的复购周期更可预测。两者的库存模型、物流方案、甚至客服话术都需要分开设计。
二、消费者选购偏好的三个迁移方向
结合我们门店端和线上端的销售数据,偏好变化集中在以下方面:
- 从"送礼导向"转向"自用导向":过去土特产消费中礼品场景占六成以上,现在自用型购买(日常食材、健康食品)已升至约55%。消费者开始关注小包装、可溯源、有检测报告的产品。
- 日用百货的"品质化替代":不再单纯比价,而是关注材质安全(如食品级塑料、无荧光剂纸巾)。西藏本地商超中,中高端日用品SKU数量两年内增长了约30%。
- 渠道融合加速:直播带货和社区团购把土特产和日用百货放在同一个购物车里,消费者对"一站式商贸服务"的期待明显提高。
这些变化对西藏贸易从业者提出了新要求:不能再把土特产和日用百货当成两个割裂的生意来做。
三、实操中的注意事项
调整品类结构时,有几个容易踩的坑。土特产方面,不要盲目扩SKU,先确认产地证明和质检报告是否齐全,尤其是虫草、藏红花这类高价值品类,合规成本必须提前算进定价。日用百货方面,注意物流成本占比——西藏偏远地区的最后一公里配送费用可能吃掉15%-20%的毛利,选品时要优先考虑体积小、重量轻、不易破损的商品。
常见问题方面,不少同行问过:土特产能不能做成标品?答案是部分可以。比如青稞麦片、牦牛肉干这类加工品,通过代工厂OEM是可以实现标准化的,但原料端仍然受制于产地波动。日用百货的常见问题是库存周转——建议用ABC分类法管理,A类高频商品保持安全库存,C类长尾商品采用代发模式。
藏区消费市场正在从"供给驱动"转向"需求驱动"。土特产需要讲好产地故事的同时补齐标准化短板,日用百货则要在渠道效率之外增加品质筛选能力。能把这两条线在商贸服务层面打通的企业,会在下一轮西藏贸易竞争中占据更有利的位置。